2004 HALO2

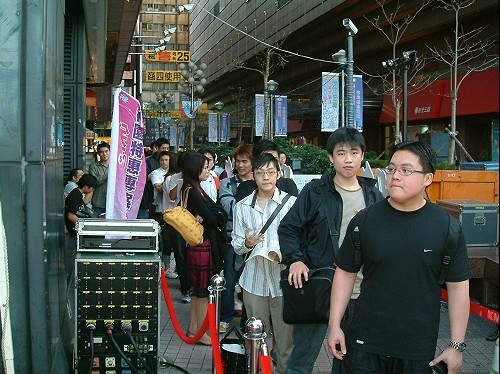
最後花了1490元…好貴啊~這輩子第一次參加這種排隊買遊戲的活動。若是讓老闆知道我跑去排隊買遊戲,大概會有一堆工作從天而降~:-)
最後到手:一套錫盒版雙碟片Halo 2,一件Halo 2 T-shirt,一件Fable T-shirt,一個Halo 2的鐵製CD盒,一個XBOX Live的耳機。
Halo 2的盒子中還有附兩個月Live的帳號,小試一下連線玩Halo 2的效果,還蠻流暢的,最近大概沒啥時間玩,等12月過後再來狂玩!
一、事件背景說明
國內家電品牌業者與代工業者引頸期盼液晶電視市場的成長為他們現有的事業打入一劑強心針。然而,台灣業者有多少「機會」吃下這塊市場?產業政策能否協助廠商發展?
二、事件影響與衝擊說明
台灣面板產業對於液晶電視市場一直有高度期望,尤其是在掌握過半的面板產能後,對於台灣發展自有電視品牌更有所期待。但是即使如此,國內家電品牌業者與有心投入液晶電視OEM/ODM的廠商對於未來龐大的液晶電視市場尚未找到攻略方法。
價格競爭無助自有品牌的經營 代工生產需有長期抗戰準備
進入液晶電視時代,面對日本業者延續過去CDT時代的強大品牌基礎,以及快速興起的韓國品牌,國內的液晶電視自有品牌之路並不好走。國內市場規模小,卻又得面對外來品牌的圍攻,國產品牌液晶電視注定面臨激烈的淘汰賽,而價格競爭成為主要的生存策略。目前液晶電視還沒有到達價格的心理門檻,但是卻已經面臨消費者期待的心理,使得價格競爭失效。更值得注意的是,一旦達到心理門檻,國外品牌完整的產品線將分頭快速攻佔低階市場與固守高階市場,國內廠商卻只能推出更低價的產品刺激價格敏感者購買。經營品牌若不能提昇獲利,則自有品牌的存在性就值得檢討。
對於想走代工取得規模經濟的業者而言(包含家電與資訊業者),也面對技術能力不足及代工訂單難尋的難題。在技術方面,國內業者在顯示畫質與機構設計的技術能力不足,即使日韓大廠有意釋放訂單,也無力承接。此外,美國品牌資訊業者在液晶電視領域的敗退,台灣代工業者只能接到數量小的短單,也影響業者建立高效率生產線的誘因。然而同時間,日韓廠商在高效率液晶電視生產線的投資卻在本身品牌事業的支撐下逐漸展開。因此,台灣代工模式的業者要爭取代工商機,必需在現階段承擔沒有確定訂單的情況下,對於技術與高效率生產線做出長期的投資承諾。
產業政策提供投資誘因
台灣廠商先天的資源限制,無論走品牌或是代工都不容易。此時,政府的產業政策是否能有效協助廠商面對競爭?以往,台灣產業升級條例讓高科技廠商能夠在設備、土地成本上享有減免,使得國內業者即使經營效率相較於同等級的國外廠商較差,也能因抵免而有較有的獲利。然而,當產業已經離開起步階段,原先的獎勵也應逐步取消,以提供廠商追求更具效率的生產模式。液晶電視將來是極具成長性的產品類別,產業政策應提供廠商誘因進行技術的開發與生產線的投資。


一、事件背景說明
在面對無法拉進與韓國面板廠商的競爭差距,以及後進廠商的挑戰,合併的議題值得深入討論。以下針對國內面板廠商合併的阻力與可能引發合併的誘因進行簡短分析。
二、事件影響與衝擊說明
從2003年10月的三星與Sony合資計畫,愛普生與三洋,到日立、東芝、松下,日韓的TFT產業這一年很熱鬧。反觀台灣,在達碁與聯友合併後,友達入股富士通之後,台灣的TFT-LCD產業話題少了許多,轉來轉去主要是在『產能超越韓國』上打轉。
在2001年友達成立時,曹興誠曾說:『我仿佛聽見第一名的喘息聲。』。但以目前韓國三星與LG的生產規模來看,台灣一線的面板廠商要追上第二名的LG即有相當的困難度。以目前台灣面板廠商的產能來看,除非友達或奇美能將市佔率拉高到20%,否則並不足以韓國三星與LG抗衡。要與韓國面板廠商爭雄,透過內部成長的方式太慢,競爭中的廠商並非靜止不動,這也是為何友達與奇美很難利用積極的產能規模一口氣追上三星、LG的主要原因。因此,透過外部成長(合併)以快速拉大經濟規模與市場佔有率就成為就可行的策略。
客戶與技術來源不同是面板廠商的合併阻力?
為什麼期望台灣TFT-LCD產業的整併?除了金融機構可在其中獲利的誘因為而積極推動外,實質上,也是反映生產規模的重要性。儘管如此,台灣二線面板廠商對於合併態度都不表贊同。面板廠常用客戶基礎與技術來源不同作為反對合併的理由,可是這並沒有太大的說服力。
雙方客戶基礎不同,合併之後反而可以擴大對於需求面的接觸,對成長並非有害。如果客戶因為合併而流失,與廠商的管理合併事業的經營能力有關,與合不合併沒有必然關係。技術來源不同也不構成合併的阻力,達碁與聯友、奇美與IDT的合併案中,技術來源不同並沒有影響新公司的營運效能。
後進廠商挑戰 二線廠商壓力日增
在不具規模優勢的情況下,二線廠商需說服投資者如何因應後進廠商進場攪局的競爭環境下持續獲利。由於不具高階技術及規格主導權,台灣面板廠商能夠進行市場定位的空間有限,具有經濟規模產能仍是最重要的成長策略。在沒有後進者加入的情況下,台灣面板廠仍可以以內部資源擴展產能,但是中國後進廠商的進入使得目前五虎林立的競爭生態產生衝擊。
中國面板廠並非因為具有獨特的競爭優勢威脅台灣面板廠,而是中國面板廠的跳蛙策略直接對二線廠商帶來威脅。如同晶圓代工的中蕊,雖然短期內難以撼動TSMC、UMC的地位,但是已讓特許面對極大的競爭壓力。同樣的,中國面板廠商直接跳入5代廠以上,雖然是屬於沒有競爭力的投資,但是遍地開花的五代廠及低價競爭,整個產業將面臨極大的經營風險,尤其是居於二線的面板廠。台灣的二線面板廠沒有一線廠穩定的客戶基礎,所具有的規模也不夠大到可以拉開與後進者的距離,將正面受到後進者的挑戰。
考量合併帶來的正面影響
台灣面板廠的成立多半具有策略性質,集團利益考量下,合併有其困難性。例如,友達是明基開拓品牌市場的重要資源,廣輝目的在於支援廣達NB面板需求,華映的未來成長則需依賴LCD,彩晶則是華新麗華繼跨入DRAM之後的力作,要面板廠拋棄本位的思考,實屬不易。但是,與其受到後進者帶來的競爭壓力,以及在要素市場上的激烈競爭而被動的因應,合併後帶來的產能競爭優勢以及高產業集中度所帶來的產業秩序就值得面板廠商考慮合併的可能性。
由於各廠商庫存與產品組合的差異,使得全面減產不易成功。以賽局理論分析,競爭環境愈激烈,單一廠商的減產不會帶動整體的減產。相反地,其他廠商在尚可獲利的情形下,提高現有產能,搶佔被釋出的產能。原先減產的廠商最後也會加入增產,結果,在競爭廠商沒有充份訊息溝通下,反而造成更嚴重的供過於求。
細究目前個別廠商的減產行為,是根據產品的組合進行調整。根據友達提出的減產規畫,打算減產17吋與19吋的產品以降低庫存水準。友達減產的17吋與19吋空餘產能,投入於標準的15吋產品,加上華映與彩晶表示會持續增加15吋產品產能,可預期整體產能不減反增,存貨壓力可能會轉移到15吋產品。
九月開學潮目前是觀察存貨水準及應用產品需求狀況調整的第一個觀察指標。若面板的降價幅度夠大,能在返校開學期間引起需求的增加,則整體產能的增加會獲得消化的管道;反之,價格下跌幅度不足,導致需求仍不振,則此次的產能增加會帶來更多存貨的壓力,加重廠商的經營壓力。
根據簡單的賽局理論,台灣所有面板廠應該會陷於囚犯兩難的解。
如果真的大夥都減產了,那麼公平交易委員會應該去查一查是否廠商之間有合謀拉抬價格之疑慮! 如同先前所討論的,目前台灣面板業最麻煩的是聯貸所用額度差不多沒了,還錢速度比借錢慢,很難在未來兩年內創造新的借款額度。
對於那些猛發可轉債的面板廠而言,在產業景氣反轉時壓力更大。一堆投資人看勢頭不妙,嘿嘿,先贖回再說。
前幾天的新聞有提到DRAM產業廠商都紛紛降低標準型產品的比重,目的在於跳脫PC業景氣循環的無間道。面板業要跳脫供需不均的循環,除了中小尺寸的非標準型產品之外,目前還看不出有哪些非標準化規格可以走。這算是長期的隱憂,希望汰弱留強的森林法則能在未來幾年內看到。樂觀一點看,之前大家不是都在鬼叫鬼叫面板太貴嗎?現在供過於求,價格跌足,讓消費者開心一下是會死人喔!?
反正現在面板廠比從前強壯多了,該不會台灣的面板廠都是『紙糊的老虎,瘦弱的小貓』吧?相信面板廠撐過這一段黯淡期是沒有問題的。
希望友達快跌破40元,我就準備進場了~
--------
搶救面板!友達帶頭喊減產監視器面板Q3降價10~15% 預估ASP下滑10%
電子時報 記者邵琮淳/台北 2004/7/23
為解決TFT面板嚴重庫存問題,友達決定帶頭減產。友達董事長李焜耀22日表示,目前某些尺寸面板產品庫存嚴重,友達將放慢五代廠產能擴充速度,並將產能轉移至新產品開發上,希望透過減產,有效抑止下半年面板供過於求的狀況發生。 李焜耀表示,雖然友達減產,但其他面板廠未必會跟進,但如果大家都減產,將有利市場供需平衡。不過,減產是不是真能有效讓供需平衡,李焜耀也不敢打包票。他表示,目前看來,第三季面板供過於求比例約在5~6%,第四季隨著旺季來臨,應會縮減至3%。
這篇報導不合邏輯:為什麼兩大廠攜手就會讓市場制序穩定?
這兩大廠的合作,沒有影響產能,而是影像技術與量產技術的交換,何來制序穩定?
面板產業的價格變動取決於供需的變化,並不是任何一家公司比較保守就會讓市場價格穩定。
因此,這一段話是沒有根據的:
“當LG接受飛利浦的投資入股後,飛利浦負責財務與市場行銷,LG管製造,可以看出LG.Philips LCD對於價格與市場操作逐漸趨向穩定,未來三星與新力合作後,也可望產生部份潤滑,消弭過去激烈的價格競爭方式,這應該是大家都希望看到的較好結果。 ”Sony並沒有生產TFT-LCD,這次的面板技術與產能還是三星的。所以二者的聯手並不影響原先整體產業的產能。兩者合作並非兩家大面板廠合併,不會讓市場走向寡佔,要穩定整體市場價格(或是與其他面板廠商共謀),就不是那麼容易發生。
況且,三星與LG有沒有定價能力?這要看在哪個市場區隔。在15吋的市場區隔中,有定價能力的是彩晶與華映,在30吋的市場區隔中,有定價能力的是Sharp、奇美、三星。所以必需要搞清楚現在看的是哪個區隔市場再來討論定價。
三星與Sony的七代廠從建廠到量產,如果真的能明年底量產,那真的會是面板業界的新創舉。但從量產到擁有價格議定力,那就再等等吧!
陳泳丞記者最近的文章都偏向感性層面,卻少思考合理性。雖然用感性的筆法敘述產業發展並不是錯誤的,但是忽視經濟運作的合理性,單純以“敢拚、霸氣、努力”來說明台灣面板業的發展卻是明顯有問題。
廠商的策略呢?產業的結構呢?經濟發展的程度呢?這些問題過去我自己也沒思考清楚…對自己的期望也是能思考清楚這些內容後,能做出深入的分析。呂宗耀曾說過一句讓我欣賞的話:“公司經營只有數字是真的,多出來的文字都是多餘的”。他所指的,即是我們太過投入感性的思考,卻忽略商業運作中的數字邏輯,以及競爭的殘忍。雖然呂宗耀本人的文字也是活水噴不停…
---------------------
2004.07.16 工商時報 日韓TFT大廠攜手 有利穩定後市
陳泳丞/新聞分析
備受全球TFT業界矚目的新力與三星第七世代廠合資案,昨日進入廠房落成與初期裝機的階段,在這個少見的日韓大廠商跨國合資案中,雖然目前仍難以評估後續運作的實際成效。但從過去以來韓TFT業者與國際廠商合作的案例來看,新力與三星的攜手,將有助於提升未來整體TFT產業競爭的穩定度。
一、 事件背景說明
本文指出,必需要思考數位電視開播對於平面電視推廣的正面影響,而非僅注意供需失調的短暫價格調整。
二、 事件影響與衝擊說明
近來對於面板價格鬆動的預期,使得投資人與分析師對於TFT-LCD產業的發展看法多空分歧。然而,價格的變化是產業長期發展的必經過程。這波價格下跌其實也有助於面板產業規模的擴大,提高LCD TV的普及。
數位電視的開播與普及順利與否直接影響LCD TV長期發展。LCD TV與PDP TV都是適合數位內容發送的載具。目前傳統電視要加裝STB也可以享受數位節目,而LCD TV與PDP TV則可以直接收看數位節目。對於新購電視的消費者而言,在收看數位節目的考量下,平面電視的吸引力會比傳統電視機來得高,但前提是—平面電視的價格落到合適區間。而原來使用傳統電視的用戶,若在換機時考慮使用數位節目的因素,將以“STB+傳統映像管電視”與LCD TV進行比較,LCD面板的價格便十分關鍵。在將來頻道都將由類比轉成數位的趨勢下,平面數位電視的吸引力愈更加提高。
因此,這一波的面板價格鬆動不應全以悲觀觀點看待。依我國面板廠商目前所擁有的現金水位,預估中的建廠計畫足以支應。面板廠商的體質已較前幾波液晶循環時改善許多,面板合約價格的下跌所帶來的傷害不若先前來得大(主要指一線廠商為主,修改20040826)。而依目前的價格變動預期,20吋與30吋兩大區隔將加速普及,對於面板廠發展LCD TV面板的規畫是有正面幫助。
台灣的數位電視已於7月初開播,但是無論用戶與頻道業者都還未真正準備好。在中國大陸,更因為四套HDTV技術的同時競爭,今年內不準備發佈標準技術,延時到明年年底才會決定最後的規格。由於數位電視的前景有不少隱憂在,這也會連帶影響LCD TV等平面電視的普及時程。
面板廠商與平面電視廠商必需思考,供給端的價格降低需要配合消費端的使用需求才能使市場持續穩定成長。目前STB廠商、頻道(內容提供)業者、平面電視廠商在面對數位電視時是各打各的仗。消費者很難直接體驗到數位節目帶來的收視品質提昇,光是平面電視業者想以價格下降吸引消費者,在推廣上較為吃力。在面板價格走低之際,善用(引發)消費者對於數位節目的需求,將是加速平面電視產業發展的可行方略。
一、 事件背景說明
通訊、網路、有線電視廣播和電子商務四項數位匯流(digital-convergence)整合是未來產業的發展趨勢。台灣FPD產業所能扮演的角色是什麼?
二、 事件影響與衝擊說明
數位匯流在行動電話功能整合上是最明顯的。未來的行動電話將加強整合通訊、數位相機、PDA、無線上網服務等,將聲音、影像及資料整合起來,儲存龐大訊息供隨時選取(on demand),並集互動功能於一身。不同於行動電話是在通訊的基礎上發展的數位匯流平臺,平面電視將在資訊傳送介面的基礎上發展成新一代的數位匯流平臺。
日前開幕的蘋果世界開發者會議(WWDC)中,展示出鋁框的30寸2560×1600顯示器。這款30寸的巨型顯示器顯然是PowerMac最先引入到PC產業。30寸的PC顯示器相當於主流的LCD TV尺寸規格。蘋果的大尺寸的螢幕不只代表更佳的影像享受,也揭示更多的資訊處理能力的需求。在PC觀點下發展的FPD代表的是多樣化的功能,廠商期望消費者會懂得欣賞數位功能之美—例如,看到精采的節目片段,立即叫出影像程式在巨大的螢幕上進行編輯,仍然傳送給親朋好友;或是在多重分割的螢幕上,一邊上網聊天,一邊看新聞節目,還能監控家中孩子的玩樂安全。然而,對大多數消費者而言, PC業者提供的FPD願景美好,但卻太過複雜難懂。三星電子曾喊出“Digital Convergence”和“SAMSUNG DIGITall, everyone's invited”,其數位業務計畫可大致分成三個部份:個人多媒體,家庭多媒體和移動多媒體,試圖把半導體技術和IT以及資訊家電整合在一起。但是沒有人知道該怎麼“調配”這三者來形成實用化的數位商品。對於FPD產業而言,顯視器需要擔負起多少數位功能?FPD產業(尤其是面板廠商)要怎麼定位—是走向關鍵供應商角色?還是系統整合者的角色?
台灣過去在PC產業豐富的生產經驗,在數位匯流的時代似乎是一大優勢。但是,垂直分工的生產體系卻使得數位匯流中最為重要的“整合”能力大大受限。在缺乏對於消費市場的敏感度之下,要求台灣FPD業者扮演系統整合者的角色顯然太過沉重。若是只是扮演專業的關鍵供應商角色,未來的生存空間受限於下游品牌業者。二兆雙星計畫已經為FPD產業立下良好的發展基礎,接下來要擴大FPD產業的規模,不能單靠資本的累積,而是需要在系統整合的角度上多所著墨。對於市場消費動向的了解,以及廠商創新能力的培養,都必需擺脫生產製造導向的思維,以開拓更大的市場空間。